fbpx

Blog

L'inclusione finanziaria passa da wallet e micro-polizze: una sfida ancora aperta in Europa

Quando si parla di inclusione finanziaria, il pensiero corre spesso ai Paesi in via di sviluppo, dove milioni di persone non hanno accesso a un conto corrente o a servizi bancari di base. Eppure, il tema riguarda da vicino anche l'Europa, dove l'accesso formale ai servizi finanziari è ormai diffuso, ma non sempre coincide con una reale possibilità di utilizzarli in modo semplice, conveniente e adeguato alle proprie esigenze.

Negli ultimi anni fintech e insurtech hanno iniziato a ridefinire il concetto stesso di inclusione finanziaria. Non si tratta più soltanto di garantire un conto corrente o una carta di pagamento, ma di costruire strumenti realmente accessibili, comprensibili e sostenibili per tutte le categorie di cittadini.

Dall'home banking al wallet digitale

Per anni il conto corrente è stato il centro della vita finanziaria dei cittadini europei. Stipendi, pagamenti, risparmi e servizi bancari ruotavano tutti attorno a un unico rapporto con la banca. Oggi, però, questo modello sta lentamente cambiando.

La diffusione dei wallet digitali sta trasformando il modo in cui le persone accedono ai servizi finanziari, al punto che qualcuno inizia a chiedersi se il wallet possa diventare il nuovo punto di ingresso alla finanza personale.

Per molti utenti, soprattutto tra le generazioni più giovani, il primo contatto quotidiano con il denaro non avviene più attraverso l'home banking, ma tramite uno smartphone. Pagamenti contactless, trasferimenti di denaro, acquisti online e gestione delle spese vengono sempre più spesso effettuati attraverso applicazioni che mettono il wallet al centro dell'esperienza.
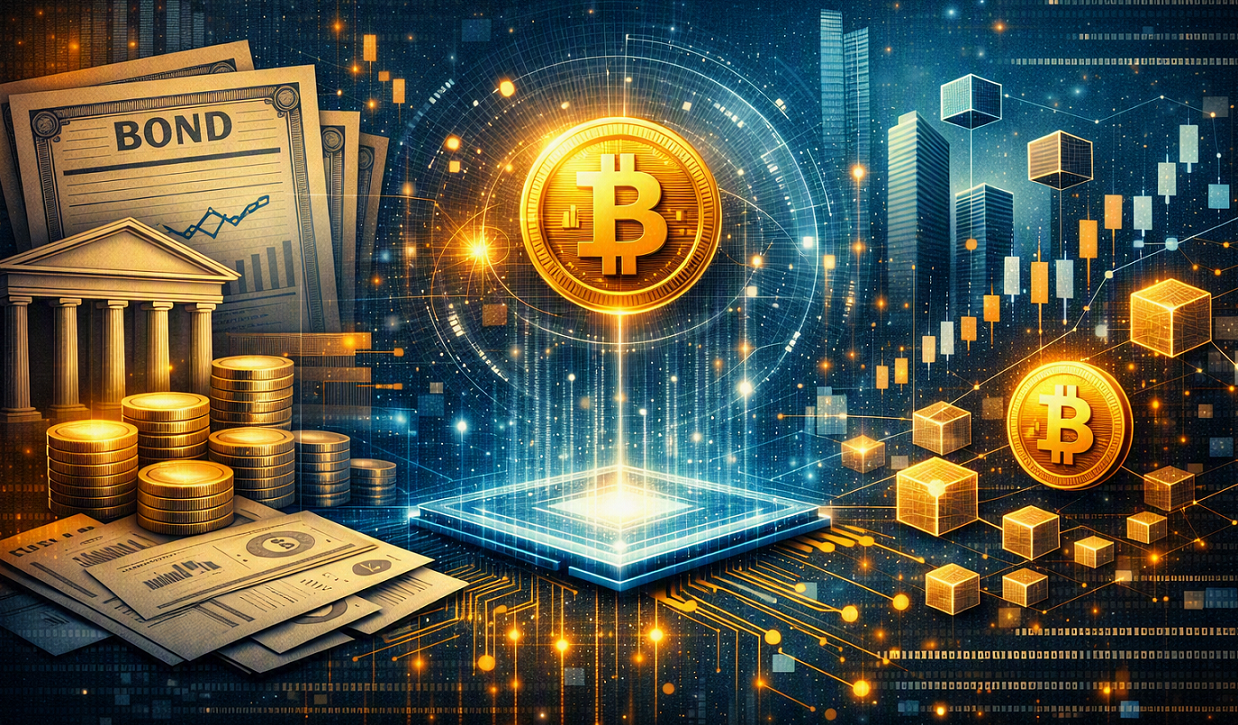
La tokenizzazione del debito: il nuovo linguaggio dei mercati finanziari italiani

Negli ultimi anni si è parlato spesso di “tokenizzazione”, ma per molti è rimasta una parola un po’ astratta. Nel 2026, invece, questa tecnologia è diventata concreta: sempre più imprese italiane iniziano a usarla per ottenere finanziamenti e sempre più banche la adottano per semplificare i propri processi.

In pratica, la tokenizzazione permette di trasformare un normale titolo di debito, per esempio un mini‑bond, cioè un prestito che un’azienda chiede agli investitori, in una versione digitale più facile da gestire. Non è un nuovo tipo di asset, è lo stesso strumento di sempre, ma con una vita più efficiente. La tokenizzazione non modifica la natura del debito, ma il modo in cui viene emesso, trasferito e gestito. E questo, nei mercati finanziari, fa tutta la differenza.

Perché sta diventando importante proprio ora

Il motivo è semplice: il sistema tradizionale per emettere e gestire questi strumenti è lento, pieno di passaggi manuali e spesso costoso. La tokenizzazione rende tutto più rapido, più trasparente e più ordinato.

Inoltre, le nuove regole europee hanno finalmente chiarito come usare queste tecnologie in modo sicuro e questo ha dato una spinta decisiva al mercato.

Il ruolo delle banche: il caso UniCredit

Un esempio concreto arriva da UniCredit, che nel 2026 ha investito in una piattaforma europea specializzata proprio in questi strumenti digitali. Non è una mossa di marketing: significa che le banche stanno iniziando a costruire vere e proprie “infrastrutture digitali” per i finanziamenti delle imprese.

Climate risk: la redditività del ramo danni sotto pressione

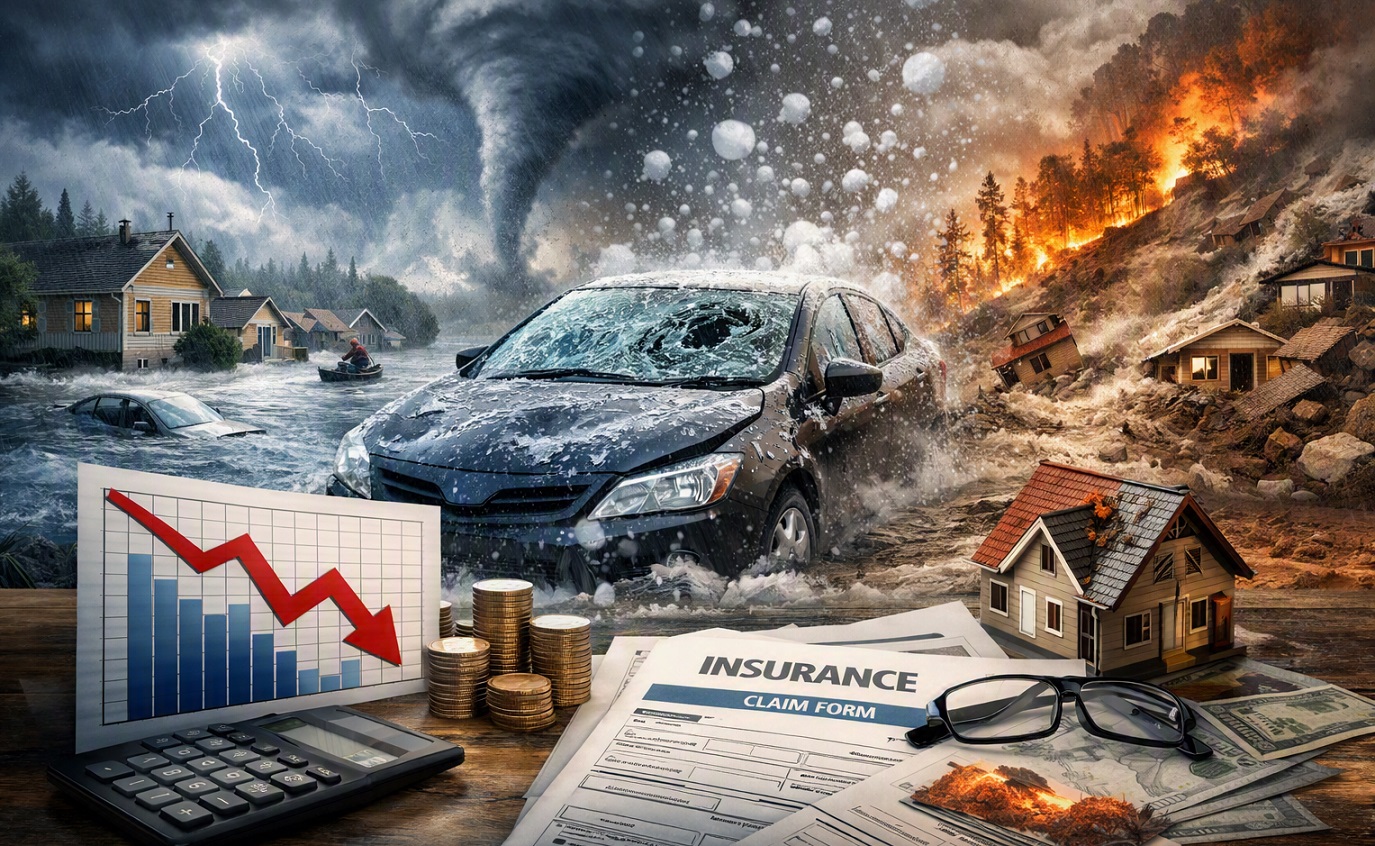
Ancora una volta torniamo a parlare delle assicurazioni sui rischi catastrofali, argomento di primissimo piano considerato l’aumento esponenziale degli eventi estremi. Meno di un anno fa, proprio su questo blog, osservavamo come queste polizze fossero ancora poco diffuse nel Paese, nonostante il costo dei danni causati dagli eventi naturali continuasse a crescere. Il 2026 si sta dimostrando l’anno in cui il settore assicurativo sta davvero comprendendo a pieno quanto il cambiamento climatico non sia più un tema astratto. Piogge torrenziali, grandinate improvvise, alluvioni lampo stanno mettendo sotto pressione il ramo danni, che fatica a mantenere la redditività di qualche anno fa. Le compagnie si trovano davanti a una sfida nuova: aggiornare modelli, tecnologie e prodotti per restare sostenibili in un contesto che cambia più velocemente dei loro sistemi.

Sinistri più frequenti e più costosi: cosa significa davvero

Negli ultimi anni la frequenza dei sinistri legati al clima è cresciuta oltre le previsioni dei modelli storici. Questo non riguarda solo le grandi catastrofi: anche gli eventi “medi” stanno diventando più intensi e più difficili da prevedere.

Il private diventa pop: il wealth tech apre le porte agli investitori retail

Negli ultimi mesi il fintech italiano sta vivendo un cambiamento che fino a poco tempo fa sembrava lontano: l’ingresso degli investitori retail in strumenti tradizionalmente riservati ai grandi patrimoni. Private equity, credito privato, fondi alternativi e soluzioni di wealth management personalizzate stanno diventando accessibili a un pubblico più ampio grazie a piattaforme digitali che semplificano i processi, riducono le soglie d’ingresso e rendono più trasparenti prodotti che un tempo erano confinati nei circuiti della finanza professionale.

Che cos’è davvero il wealth tech

Il cuore di questa trasformazione è il wealth tech, il segmento del fintech dedicato alla gestione del patrimonio. Si tratta di piattaforme digitali che permettono alle persone di investire, pianificare e monitorare i propri risparmi in modo semplice, spesso tramite app. Non si limitano agli strumenti tradizionali: includono portafogli automatizzati, consulenza digitale, prodotti alternativi, strumenti di analisi e percorsi educativi pensati per accompagnare l’investitore. In sostanza, tecnologie che rendono accessibili servizi un tempo riservati ai clienti private delle banche.

Insurtech vs Compagnie tradizionali: l’evoluzione del mercato assicurativo italiano

La competizione tra insurtech e compagnie tradizionali non è più la narrazione semplificata del “digitale contro analogico”. Negli ultimi anni il mercato assicurativo italiano ha iniziato a muoversi verso una dinamica più complessa: due modelli che si osservano, si sfidano e, sempre più spesso, collaborano. La vera battaglia riguarda la capacità di innovare, di governare l’AI, di semplificare l’esperienza cliente e di costruire prodotti realmente utili in un contesto che cambia rapidamente.

La velocità come primo terreno di scontro

La differenza più evidente tra insurtech e compagnie è la velocità. Le insurtech lavorano con cicli di sviluppo rapidissimi, spesso di pochi mesi, mentre le compagnie si muovono su tempi molto più lunghi. Questo divario si riflette nel lancio dei prodotti, nella sperimentazione dell’AI, nella digitalizzazione dei processi e nella capacità di integrare l’assicurazione dentro altri servizi, come pagamenti, mobilità o e‑commerce (embedded insurance).

Per recuperare terreno, molte compagnie stanno creando strutture interne dedicate all’innovazione, veri e propri laboratori che operano con logiche più snelle e tempi di lancio più rapidi.

L’esperienza cliente come nuovo standard competitivo

Le insurtech hanno imposto un nuovo modo di intendere la relazione con il cliente: onboarding in pochi minuti, polizze modulari, gestione dei sinistri via app, pricing dinamico. Il cliente post‑digitale non cerca solo rapidità, ma anche trasparenza, semplicità e controllo.

Pressione fiscale 2026: il calo c’è, ma resta marginale

Negli ultimi mesi il dibattito sulla pressione fiscale è tornato al centro della scena economica. Tra riforme annunciate, interventi sul cuneo contributivo e un contesto macroeconomico ancora in assestamento, il tema del prelievo rimane uno dei più sensibili per famiglie e imprese. In questo quadro, il dato diffuso per il 2026 sembra offrire un segnale incoraggiante, ma non sufficiente a cambiare la percezione generale del sistema tributario italiano.

Il valore ufficiale parla di una pressione fiscale al 42,9%, in lieve calo rispetto al 43,1% dell’anno precedente. Una riduzione minima, certo, ma che si inserisce in un percorso più ampio: negli ultimi quattro anni il sistema ha beneficiato complessivamente di circa 33 miliardi di minori imposte. Numeri importanti, che però non bastano a modificare un quadro ancora caratterizzato da complessità normativa e da un carico percepito come elevato.

Un calo strutturale o un rimbalzo statistico

La diminuzione registrata non deriva da un singolo intervento, ma da una combinazione di fattori: il taglio del cuneo contributivo, la revisione delle aliquote IRPEF, alcuni incentivi alle imprese e, soprattutto, la crescita nominale del PIL spinta dall’inflazione. È proprio questo elemento a suscitare le maggiori perplessità. Il sistema fiscale, infatti, non si è alleggerito in modo reale: le imposte non sono diminuite in misura significativa. A far apparire più bassa la pressione fiscale è stato soprattutto l’andamento dell’economia che ha ridimensionato il peso del prelievo nel rapporto complessivo, senza modificarne la sostanza.

Sottocategorie

Orari

 Lunedì - Venerdì
 10.00 - 13.00
 14.30 - 16.30